


Perspectivas del mercado mundial del transporte marítimo - septiembre de 2026
North America
Europe
Asia Pacific
Middle East
South Africa
South America
Resumen ejecutivo
El mercado de contenedores entra en el cuarto trimestre dividido en dos. En la ruta transpacífica, las tarifas spot medias del mercado de Xeneta alcanzaron los 7.960 dólares por FEU desde Extremo Oriente a la costa oeste de EE. UU. y los 11.259 dólares por FEU a la costa este de EE. UU. el 17 de septiembre, ambas incrementaron en un 324 % desde el nivel anterior a la crisis de Ormuz del 28 de febrero y solo un 17,9 % y un 11,2 % por debajo de sus máximos históricos durante la pandemia de COVID-19. Europa presenta un panorama opuesto, con tarifas de 4.103 dólares por FEU desde el Lejano Oriente al norte de Europa y de 4.434 dólares por FEU desde el Lejano Oriente al Mediterráneo, lo que prolonga un descenso que comenzó en julio. La ruta del norte de Europa a la costa este de EE. UU. se mantiene estable en 2.956 dólares por FEU.
LET US KNOW YOUR OPINION
How do you like our Market Reports? Fill in our survey (it only takes a minute) to share for feedback and gain even better market insights in the future.
Tres factores impulsan esta divergencia: la gestión de la capacidad de las navieras, más que la demanda; la congestión provocada por los tifones en Shanghái y Ningbo, que redujo la puntualidad global al 29,4 % en agosto; y Oriente Medio, donde el estrecho de Ormuz lleva más de seis meses prácticamente cerrado, mientras que la recuperación de la capacidad en el mar Rojo alivia la oferta entre Asia y Europa.
Conclusiones clave: la ruta de Asia a EE. UU. sigue representando el mayor riesgo de costos a corto plazo. Las tarifas base de Asia a Europa están bajando, pero los problemas en el interior de Europa del Norte mantienen elevados los costos de puerta a puerta. El combustible y los recargos son ahora la parte más variable de cada factura de transporte.
Contexto económico y comercial mundial
La demanda estadounidense ha superado las expectativas. La NRF prevé ahora que las importaciones de septiembre alcancen los 2,31 millones de TEU, un 9,6 % más que el año anterior, lo que lo convertiría en el mes más activo de 2026, antes de descender a 2,11 millones de TEU en octubre, y señala que los consumidores siguen comprando a pesar de los aranceles, la inflación y los elevados precios del combustible.
La energía es la variable macroeconómica clave. El Brent cerró a 103,49 dólares por barril el 23 de septiembre. El precio semanal del gasóleo en EE. UU., según la EIA, alcanzó un récord de 6,285 dólares por galón durante la semana del 14 de septiembre, superando los 8 dólares en California, con unas existencias un 13 % por debajo de la media de los últimos cinco años.
El tráfico por el estrecho de Ormuz se ha reducido a un goteo: Reuters contabilizó 17 tránsitos de buques de mercancías durante el fin de semana del 19 al 20 de septiembre, frente a los 37 de la semana anterior. En el mar Rojo, las fuerzas hutíes se apoderaron de un puerto y una isla en Bab el-Mandeb y atacaron el oleoducto saudí Este-Oeste; sin embargo, las navieras siguen aumentando los tránsitos por Suez.
Un segundo cuello de botella se está endureciendo: el Canal de Panamá redujo los tránsitos diarios a 32 a partir del 15 de septiembre, con un calado Neopanamax de 47,5 pies previsto a partir del 1 de octubre, alegando la sequía y el riesgo de El Niño hasta 2027.
Análisis del mercado del transporte de contenedores
Evolución de las tarifas al contado
|
Índice / Ruta |
Última cifra + fecha |
Dirección / interpretación |
|
Xeneta Extremo Oriente - Costa Oeste de EE. UU. |
7.960 USD/FEU (17 de septiembre) |
Aumento respecto a los 7.496 USD del 3 de septiembre; un 17,9 % por debajo del máximo alcanzado durante la pandemia de COVID-19 |
|
Xeneta Extremo Oriente - Costa Este de EE. UU. |
11 259 USD/FEU (17 de septiembre) |
Incrementa respecto a los 10 910 USD del 3 de septiembre; un 11,2 % por debajo del récord de 12 683 USD |
|
Xeneta Extremo Oriente - Norte de Europa |
4.103 USD/FEU (17 de septiembre) |
Decrece respecto a los 4.532 USD del 3 de septiembre; descenso estacional más la capacidad del Mar Rojo |
|
Xeneta Extremo Oriente - Mediterráneo |
4.434 USD/FEU (17 de septiembre) |
Decrece desde los 5.073 USD del 3 de septiembre; el retorno más rápido desde Suez |
|
Xeneta Norte de Europa - Costa Este de EE. UU. |
2.956 USD/FEU (17 de septiembre) |
Estable; +100 % respecto al 28 de febrero |
|
Xeneta: China - Yeda |
10 870 USD/FEU (10 de septiembre) |
+256 % respecto al 28 de febrero; por encima del récord de la pandemia |
|
Xeneta China - Khor al Fakkan |
10 626 USD/FEU (10 de septiembre) |
+479 % respecto al 28 de febrero; por encima del récord de la pandemia |
|
Xeneta a corto plazo, Lejano Oriente - ECSA |
8.733 USD (25 de agosto) a 7.699 (1 de octubre) |
-11,8 %; corrección tras el repunte de agosto |
|
Xeneta a corto plazo, Norte de Europa - ECSA (OTHC) |
726 USD (25 de agosto) a 994 (1 de octubre) |
+36,9 %; el tráfico de retorno se consolida partiendo de un nivel bajo |
|
Índice compuesto WCI de Drewry |
4.500 USD/FEU (17 de septiembre) |
+1 % semanal; estable durante tres semanas |
|
Drewry Shanghái - Los Ángeles |
7.712 USD/FEU (17 de septiembre) |
+5 % respecto a la semana anterior |
|
Drewry Shanghái - Nueva York |
10 394 USD/FEU (17 de septiembre) |
+7 % respecto a la semana anterior |
|
Drewry Shanghái - Róterdam |
3.626 USD/FEU (17 de septiembre) |
-9 % respecto a la semana anterior |
|
|
4.016 USD/FEU (17 de septiembre) |
-5 % respecto a la semana anterior |
|
Índice Drewry intraasiático |
1.402 USD/FEU (17 de septiembre) |
+6 % semanal; impulsado por la congestión |
Freightos confirma la tendencia: en la semana que finalizó el 15 de septiembre, el índice FBX Asia-Europa del Norte cayó un 3 % hasta situarse en unos 4.300 USD y el de Asia-Mediterráneo, un 12 % hasta unos 4.200 USD, mientras que las rutas transpacíficas volvieron a repuntar.
Estrategias de las navieras
FAK: Hapag-Lloyd aumentará las tarifas FAK desde Extremo Oriente hacia el norte de Europa, el Mediterráneo, el Adriático y el Mar Negro a partir del 19 de octubre, en un primer intento por frenar la caída de los precios en la ruta Asia-Europa.
Servicios cancelados: Drewry contabiliza 77 servicios cancelados de un total de 720 salidas previstas en la ruta Este-Oeste entre las semanas 39 y 43, lo que supone alrededor del 11 %, concentrados en la ruta transpacífica. Mientras tanto, la capacidad ofrecida hacia la costa este de EE. UU. aumentó entre un 6 % y un 7 % en septiembre, ya que las navieras aprovechan las tarifas de temporada alta.
Control de asignaciones y aplazamientos: La congestión en Shanghái y Ningbo provoca la omisión de escalas, asignaciones más restrictivas y más aplazamientos, mientras que los exportadores cuestionan cada vez más los recargos en lugar de aceptarlos.
Segmento de carga a granel y de proyectos
El mercado de buques polivalentes sigue estando mucho más tranquilo que el de contenedores. El índice TMI de Toepfer se sitúa en 12 832 dólares al día para septiembre y el nuevo TMI 500 en 17 669 dólares al día, dentro de una franja de entre 12 000 y 13 000 dólares que se mantiene desde hace tiempo. Más allá de la estabilidad aparente, la disponibilidad se está reduciendo: el índice de confianza del mercado de Toepfer alcanzó los 54,7 puntos, su nivel más alto desde 2022, y los participantes informan de una menor disponibilidad de tonelaje en Asia y de un posicionamiento desigual de la flota. Las señales de demanda de proyectos, como la licitación de energía eólica marina en el Reino Unido por valor de 8,5 GW, siguen siendo positivas.
Perspectiva de la carga fuera de contenedor (OOG): los flat racks y los open tops soportan los mismos recargos PSS y de emergencia que los contenedores secos, y las unidades OOG son las primeras en verse afectadas cuando los buques congestionados cancelan escalas o reajustan la estiba. Dado que las tarifas de contenedores transpacíficos se sitúan cerca de máximos históricos, mientras que las tarifas de fletamento de MPP se mantienen estables, las opciones de carga fraccionada y MPP deberían compararse con la carga OOG en contenedores para Norteamérica y el Golfo. Los plazos de entrega de MPP desde Asia se están alargando, por lo que las necesidades de espacio para proyectos del cuarto trimestre y el primer trimestre deben fijarse con mayor antelación.
Perspectivas regionales: análisis en profundidad
Norteamérica
Tendencia principal del mercado
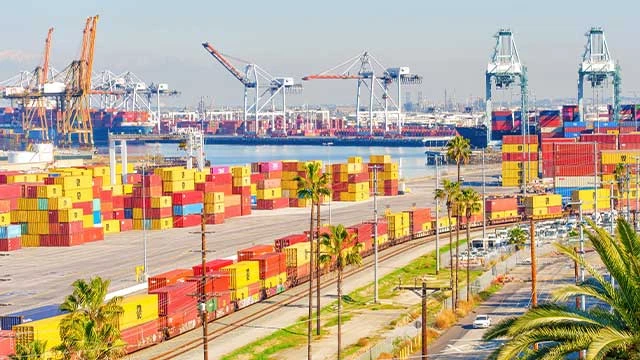
La temporada alta en EE. UU. se ha prolongado mucho más de lo esperado, y septiembre se perfila como el mes de mayor volumen de importaciones del año. Las tarifas se sitúan en su nivel más alto desde la pandemia, mientras las navieras ponen a prueba hasta dónde están dispuestos a llegar los cargadores antes de que los volúmenes cambien de tendencia en octubre.
Principales causas de los cuellos de botella
Los problemas comienzan en Asia, donde las salidas retrasadas por los tifones llegan en oleadas y saturan las franjas horarias portuarias y ferroviarias. Los servicios marítimos hacia las costas este y del Golfo se enfrentan al límite de tránsito del Canal de Panamá y a los recargos. En el interior, la limitación es el coste: el gasóleo se encuentra en niveles récord y los rechazos de licitaciones de transporte por camión se situaron cerca del 13,6 % a principios de septiembre, muy por encima del 10-11 % registrado a principios de año.
Repercusión en las tarifas de transporte
De puerta a puerta, un contenedor de 40 pies desde Shanghái hasta un destino del interior de EE. UU. combina tarifas marítimas al contado de entre 8.000 y 11.000 dólares, un PSS de hasta 4.000 dólares a partir del 1 de octubre y recargos por combustible al alza en el transporte terrestre y el transporte de larga distancia.
Repercusión en las tarifas: un nuevo repunte a principios de octubre, seguido de una estabilización. La costa este sigue siendo la ruta con más probabilidades de batir su récord si el precio del combustible sigue subiendo.
Europa
Tendencia principal del mercado
Europa es el principal mercado de importación que presenta mayor debilidad. El índice de Drewry de Shanghái a Róterdam cayó un 9 % en una semana hasta los 3.626 dólares por FEU, y Xeneta mostró que el norte de Europa bajó un 18 % y el Mediterráneo un 28 % entre principios de julio y principios de septiembre. El retorno de la capacidad por el Mar Rojo es el factor estructural determinante.
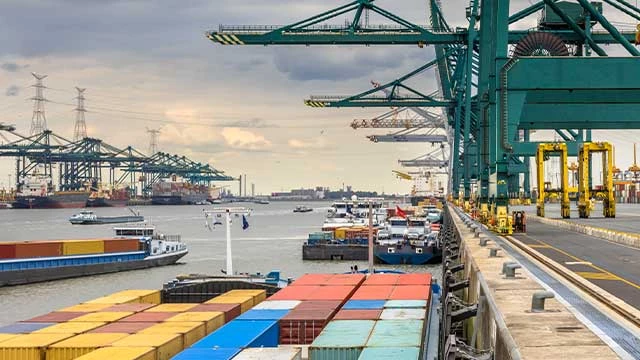
Sea-Intelligence estima que más de una cuarta parte de la capacidad entre Asia y Europa navega a través del Mar Rojo en septiembre, incluido el 35 % del tráfico de ida de Asia al Mediterráneo, pero solo el 6 % del tráfico de ida de Asia al norte de Europa. Maersk y Hapag-Lloyd han trasladado cuatro servicios conjuntos más a Suez, mientras que el regreso de MSC incluye una cláusula de reversibilidad.
Principales razones de los cuellos de botella
El cuello de botella se ha desplazado hacia el interior, especialmente debido a los niveles de agua del Rin para los viajes con destino a Suiza y el sur de Alemania. Según los informes del mercado, conseguir un camión puede llevar dos semanas y una plaza en el tren hasta seis semanas, lo que empuja a algunos importadores hacia Hamburgo, Bremerhaven, Koper o Trieste.
Repercusión en las tarifas de transporte
tarifas de puerto a puerto están bajando o se mantienen estables, pero los costes de puerta a puerta hacia el sur de Alemania, Suiza y Austria están aumentando debido a los recargos por bajos niveles de agua, los sobrecargos por transporte por carretera y ferrocarril, y las demoras y retenciones en las terminales saturadas.
Repercusión en las tarifas: las tarifas base tienden hacia el mínimo estacional tras la «Semana Dorada», siendo el FAK de Hapag-Lloyd del 19 de octubre la primera prueba de un suelo mínimo. Los costes del interior se mantienen elevados hasta que unas lluvias sustanciales restablezcan el nivel del Rin.
Asia
Tendencia principal del mercado
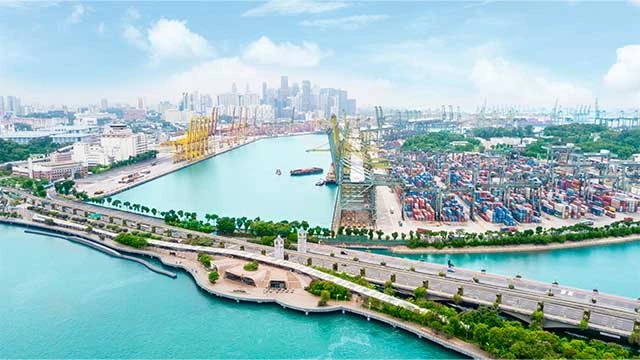
Asia es el origen de la contracción de la capacidad mundial. Las reservas están alcanzando su punto álgido antes de la Semana Dorada, del 1 al 7 de octubre; las tarifas intraasiáticas se están consolidando, y Linerlytica prevé que la acumulación de pedidos mantenga los buques a plena capacidad incluso durante las vacaciones, lo que sería inusual.
Tendencia del mercado
El transporte marítimo en Asia se mantiene firme, aunque fragmentado. La demanda se está debilitando tras la temporada alta, mientras que la congestión, la gestión de la capacidad, las condiciones meteorológicas y los riesgos geopolíticos siguen respaldando las tarifas.
Principales causas de los cuellos de botella
El tifón Saudel cerró Ningbo durante 78 horas y las terminales de Yangshan y Waigaoqiao, en Shanghái, durante 54 y 48 horas, respectivamente. Linerlytica estimó el 8 de septiembre que la congestión absorbe más de 4 millones de TEU de capacidad, con esperas de hasta 12 días en Shanghái y Ningbo. La ocupación de los patios en el MSICT de Ningbo supera el 90 %, y la puntualidad de los envíos del Lejano Oriente a Europa cayó del 47 % a mediados de junio al 3 % a finales de julio.
Puntos clave de presión
- La congestión y los tifones perturban el funcionamiento de los principales puertos asiáticos.
- La acumulación de buques y la fiabilidad de los horarios siguen siendo problemas.
- Las tensiones en Oriente Medio añaden incertidumbre en cuanto a rutas y costes.
Repercusión en las tarifas de flete
En el punto de origen, los retrasos suponen un manejo adicional en los depósitos, tiempos de espera de los camiones e incumplimiento de los plazos de entrega. Las tarifas marítimas desde Asia se mantienen altas allí donde la congestión reduce la capacidad efectiva, razón por la cual, incluso las tarifas Asia-Europa, a pesar de su moderación, siguen estando muy por encima de los niveles previos a la crisis.
Repercusión en las tarifas: se mantendrán firmes hasta que se resuelva la congestión. Las rutas de largo recorrido deberían abaratarse tras la «Semana Dorada», mientras que las intraasiáticas lo harán en mucha menor medida.
Perspectivas del transporte de mercancías
- Asia-EE. UU.: Volátiles; posible descenso tras la temporada alta.
- Asia-Europa: tiende a decrecer, pero los riesgos geopolíticos podrían invertir la tendencia.
- Intraasiático: Firme hasta octubre, con una posible estabilización a partir de entonces.
- Asia-Oriente Medio: Altamente volátil e incierto.
Oriente Medio
Tendencia principal del mercado
La región funciona gracias a soluciones alternativas. Con el estrecho de Ormuz prácticamente cerrado, los puentes terrestres a través de Yeda y Khor al Fakkan son la ruta establecida hacia el Golfo. Xeneta califica esta situación de estable pero costosa, con un coste de 10 870 dólares por FEU de China a Yeda y de 10 626 dólares por FEU de China a Khor al Fakkan a fecha de 10 de septiembre, ambos por encima de los máximos registrados durante la pandemia de COVID-19.
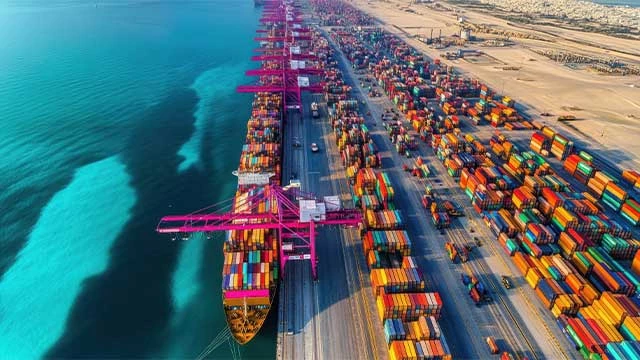
La capacidad de Bab el-Mandeb se duplicó en agosto con respecto al año anterior, pero sigue situándose solo en el 23 % de los niveles de agosto de 2023.
Principales causas de los cuellos de botella
El tramo terrestre es el cuello de botella, desde la capacidad de transporte por carretera hasta los trámites aduaneros y las conexiones de los buques alimentadores. Se han suspendido parcialmente las reservas hacia la mayoría de los puertos del Alto Golfo y el transporte por carretera de mercancías desde Fujairah y Khor al Fakkan a Jebel Ali. Los últimos avances de los hutíes demuestran lo rápido que pueden cambiar las condiciones en el Mar Rojo.
Repercusión en las tarifas de flete
De puerta a puerta, la carga con destino al Golfo paga tarifas marítimas récord hasta el puerto del «puente terrestre», recargos de emergencia y el tramo terrestre. Fujairah es también el centro de abastecimiento de combustible más caro, lo que alimenta los recargos regionales por combustible.
Repercusión en las tarifas: no habrá alivio mientras el estrecho de Ormuz permanezca cerrado. Una reapertura provocaría una fuerte corrección, pero aún no hay señales diplomáticas que permitan planificar en consecuencia.
Sudáfrica
Tendencia principal del mercado
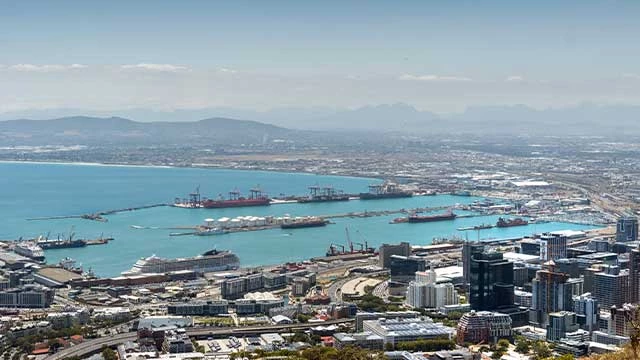
Sudáfrica sigue siendo parte de la ruta principal Este-Oeste, ya que la mayor parte de la capacidad entre Asia y el norte de Europa sigue pasando por el Cabo. La noticia más destacada es la crisis en la terminal Durban Gateway, anteriormente conocida como Muelle 2, que gestiona más del 40 % del tráfico de contenedores del país.
Principales razones de los cuellos de botella
Tras el cambio a un nuevo sistema de terminal Navis N4 a mediados de agosto, las asociaciones del sector informaron de una caída del 26 % en el volumen de tráfico semanal, y algunas navieras señalaron esperas de entre ocho y doce días. El 16 de septiembre se documentaron colas de camiones en Bayhead Road, y la TNPA citó el deterioramento de las infraestructuras, fallos en los equipos y conexiones ferroviarias deficientes el 22 de septiembre. El asunto se ha elevado a la Presidencia.
Repercusión en las tarifas de transporte
El impacto en los costos se produce en tierra. Los contenedores retenidos más allá del tiempo gratuito generan gastos de almacenamiento y demora, y los transportistas repercuten el tiempo de espera.
Repercusión en las tarifas: las tarifas marítimas son secundarias. Hay que presupuestar los gastos de almacenamiento, retención y posibles recargos por congestión hasta que se recupere el volumen de tráfico.
Sudamérica
Tendencia principal del mercado
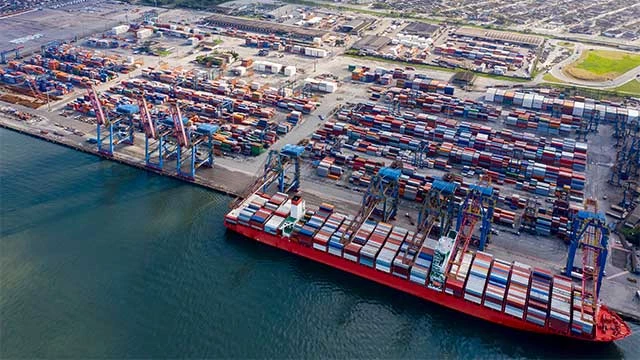
Tras el repunte de agosto, Sudamérica está experimentando una corrección. Las tarifas a corto plazo de Xeneta desde Extremo Oriente a la costa este han pasado de 8.733 USD el 25 de agosto a 7.699 USD el 1 de octubre, lo que supone un descenso del 11,8 %. Está llegando nueva capacidad a través del servicio «Falcon» de ZIM a la costa este y del renovado PEX2 de CMA CGM, con una escala directa en Puerto Antioquia. El trayecto de vuelta desde el norte de Europa se está consolidando desde un nivel bajo, con un aumento del 36,9 %.
Perspectivas operativas
Congestión portuaria y tiempo de permanencia: Shanghái y Ningbo siguen siendo los puntos críticos a nivel mundial, mientras que el norte de Europa y Durban se ven limitados por las infraestructuras terrestres. El índice de puntualidad de Xeneta, basado en las salidas, se situó en agosto en el 29,4 % a nivel mundial, con Gemini en el 51,8 %, Ocean Alliance en el 27,7 %, MSC en el 26,0 % y Premier Alliance en el 15,8 %. La medida de Sea-Intelligence basada en las llegadas cayó al 56,4 % en julio, la más baja de 2026, con un retraso medio de 6,06 días en los buques que llegaron tarde.
Precios del combustible (Ship & Bunker, 23 de septiembre de 2026, en dólares estadounidenses por tonelada):
- Singapur: VLSFO 859,50, MGO 1 328,50
- Róterdam: VLSFO 691,00, MGO 1 465,00
- Houston: VLSFO 746,00, MGO 1 413,50
- Fujairah: VLSFO 982,00, MGO 1 686,00
- Santos: VLSFO 850,50, MGO 1 558,00
- Media mundial: VLSFO 918,50, MGO 1 613,00
Repercusiones en los recargos: el VLSFO de Fujairah cotiza unos 290 USD por encima del de Róterdam, lo que refleja la tensión en el suministro del Golfo. Freightos estima que los costos de combustible están un 60 % por encima de los niveles previos a la guerra, y los viajes con destino a Europa también conllevan costos del RCDE UE, con los derechos de emisión de la UE (EUA) a 86,65 EUR, lo que supone aproximadamente 321 USD por tonelada de VLSFO consumida. Dado que las navieras están reajustando las tarifas de combustible para el cuarto trimestre, es probable que el recargo por combustible (BAF) y los recargos por combustible de emergencia aumenten a partir del 1 de octubre, independientemente de la evolución de la tarifa base.
Perspectivas del mercado y recomendaciones estratégicas
Escenario base: Las tarifas transpacíficas volverán a subir a principios de octubre, ya que se acelera el envío de la carga antes de la «Semana Dorada», para luego estabilizarse o descender ligeramente. La previsión de NRF de una caída del volumen de aproximadamente un 9 % de septiembre a octubre respalda este cambio de tendencia, pero la congestión y las cancelaciones de travesías mantienen un nivel mínimo elevado. La ruta Asia-Europa continúa hacia su mínimo estacional, y es probable que los aumentos del FAK del 19 de octubre solo se mantengan parcialmente.
Escenario positivo: La escalada de tensión en el Mar Rojo revierte los retornos de Suez y, junto con nuevos tifones o un repunte del precio del combustible, la ruta del Lejano Oriente a la costa este de EE. UU. supera su récord de 12 683 dólares, mientras que la ruta Asia-Europa se recupera rápidamente.
Escenario negativo: la congestión en China se disipa tras la Semana Dorada justo cuando cae la demanda estadounidense y se aceleran los tránsitos por el Mar Rojo, lo que desencadena una fuerte corrección en la ruta transpacífica y nuevas caídas en la ruta Asia-Europa. La reapertura de Ormuz añadiría una fuerte corrección en las rutas del Golfo.
Conclusión clave
Este mercado está impulsado por la capacidad, el combustible y la geopolítica, más que por la demanda. Los ganadores gestionan el coste total en destino, aseguran la capacidad por servicio con hipótesis realistas de fiabilidad y cuestionan los recargos línea por línea. Los perdedores pagan las tarifas anunciadas por ruta y descubren el coste real en los retrasos en los transbordos, los recargos y los retrasos en el transporte terrestre.
Consejos para los clientes
Octubre premia las decisiones tempranas. Si realiza envíos desde Asia a Norteamérica, considere retener la carga flexible hasta finales de octubre, manteniendo abiertas las opciones de espacio con más de una naviera. Antes de aceptar los nuevos recargos de temporada alta a partir del 1 de octubre, compare el precio total con los índices de referencia, ya que varias navieras no están aplicando ningún aumento en octubre.
En Europa, la oportunidad está en el tramo marítimo, pero esta ventana se cerrará muy pronto y el riesgo reside en el interior. Aproveche la debilidad actual de las tarifas para asegurar los volúmenes del cuarto trimestre y principios de 2027, pero reserve la capacidad ferroviaria y de camión con semanas de antelación para el sur de Alemania, Suiza y Austria, y negocie una ampliación del tiempo libre, ya que las demoras y las retenciones suponen ahora una amenaza mayor que las tarifas de flete.
En el caso de la carga de proyectos y fuera de gálibo, compare cada presupuesto de carga fuera de gálibo en contenedor con una alternativa de carga a granel o MPP, y reserve con antelación el espacio en los buques del cuarto trimestre mientras la confianza en los buques multipropósito se encuentra en su nivel más alto desde 2022. Nuestros equipos de proyectos y contenedores están preparados para realizar estas comparaciones con usted envío por envío.
No incluir esto en el informe
Fuentes principales: Xeneta Shipping Index, Drewry World Container Index, Lloyd's List Intelligence, Windward Maritime Intelligence, CMA CGM Carrier Advisories, Kuehne+Nagel Port Tracker, Ship & Bunker, Transnet Port Authority
*Notificacion de transparencia: Este artículo ha sido generado con la asistencia de Inteligencia Artificial (IA) para ofrecer información oportuna y relevante sobre la logística global. El contenido ha sido revisado para garantizar su precisión y exhaustividad por el equipo editorial de Bertling Logistics antes de su publicación.


