


Perspectivas del mercado mundial del transporte marítimo - octubre de 2026
North America
Europe
Asia Pacific
Middle East
South Africa
South America
Resumen ejecutivo
Las tarifas spot transpacíficas se estabilizaron en niveles extremos en octubre, mientras que las rutas de Asia a Europa tocaron fondo y comenzaron a subir a pesar del retorno de la capacidad por el canal de Suez. Según los datos de Xeneta, la tarifa del Lejano Oriente a la costa oeste de EE. UU. se situó en 8.348 dólares por FEU el 28 de octubre, con una previsión de 8.401 dólares para el 4 de noviembre, y la del Lejano Oriente al norte de Europa en 3.712 dólares, subiendo a 3.754 dólares en la previsión. En cuanto a las rutas no incluidas en ese conjunto de datos, la actualización semanal de Xeneta del 23 de octubre situaba la ruta del Lejano Oriente a la costa este de EE. UU. en 11 525 USD por FEU, más de un 330 % por encima del nivel anterior a la crisis de Ormuz del 28 de febrero, y la ruta del Lejano Oriente al Mediterráneo en 4 442 USD por FEU, tras una subida semanal del 5,8 %. La ruta transpacífica siguió la estabilización que esperábamos en septiembre, mientras que la ruta de Asia a Europa tocó fondo antes de lo que suponía nuestro escenario base.
LET US KNOW YOUR OPINION
How do you like our Market Reports? Fill in our survey (it only takes a minute) to share for feedback and gain even better market insights in the future.
Tres factores marcaron el mes. El estrecho de Ormuz vivió su mes más violento desde que comenzó la guerra, incluido el hundimiento del buque alimentador de contenedores GFS Pride a mediados de octubre. La recuperación del Mar Rojo se aceleró: según Xeneta, la capacidad semanal que cruzaba Bab el-Mandeb alcanzó los 448 273 TEU el 5 de octubre, el doble del nivel de finales de agosto. Además, los costos de combustible superaron los 1 000 dólares por tonelada para el VLSFO en Singapur. La conclusión clave: los costos de puerta a puerta están aumentando en todas partes debido a la congestión, los recargos por combustible en el interior y los tiempos de permanencia, independientemente de la dirección de puerto a puerto.
Contexto económico y comercial mundial
El conflicto de Oriente Medio, que comenzó el 28 de febrero, sigue siendo el principal factor de aumento de los costos. Al Jazeera, citando a UK Maritime Trade Operations, informó de al menos 12 ataques a buques en la semana que finalizó el 16 de octubre, la cifra semanal más alta desde el inicio de la guerra. Transport Intelligence señala que el FMI (Fondo Monetario Internacional) prevé que el estrecho no se reabrirá antes de marzo de 2027. El Brent alcanzó los 116,54 dólares por barril el 30 de octubre, según ENGINE.
La política comercial ofrece un respiro temporal. La Oficina del Representante Comercial de Estados Unidos (USTR) propuso el 26 de octubre prorrogar la suspensión de las tasas portuarias previstas en la Sección 301 para los buques vinculados a China desde el 9 de noviembre de 2026 hasta el 9 de enero de 2027.
En EE. UU., el Global Port Tracker de la NRF (Federación Nacional de Minoristas), del 8 de octubre, prevé que las importaciones, que en octubre ascendieron a 2,25 millones de TEU, caigan hasta los 2,0 millones de TEU en noviembre, con un total para 2026 de 25,8 millones de TEU, lo que supone un aumento del 1,4 %. La EIA situó el precio del gasóleo para transporte por carretera en EE. UU. en 6,352 dólares por galón el 26 de octubre, frente a los 6,199 dólares del 5 de octubre.
Análisis del mercado del transporte de contenedores
Evolución de las tarifas al contado
|
Índice / Ruta |
Última cifra + fecha |
Dirección / interpretación |
|
Xeneta Extremo Oriente – Norte de Europa |
3.712 USD (28 de octubre) / 3.754 (4 de noviembre, previsión) |
+1,1 %; continúa la tendencia a subir |
|
Xeneta Extremo Oriente – Costa Oeste de EE. UU. |
8.348 USD (28 de octubre) / 8.401 (4 de noviembre, previsión) |
+0,6 %; se mantiene estable en niveles altos |
|
Xeneta Extremo Oriente – Costa Este de Sudamérica |
5.211 USD (28 de octubre) / 5.087 (4 de noviembre, previsión) |
–2,4 %; a bajar |
|
Xeneta Norte de Europa – Costa Este de EE. UU. |
2.955 USD (28 de octubre) / 2.928 (4 de noviembre, previsión) |
–0,9 %; estable |
|
Xeneta Norte de Europa – Costa Este de Sudamérica |
921 USD (28 de octubre) / 880 (4 de noviembre, previsión) |
–4,5 %; transporte de retorno débil |
|
Xeneta Norte de Europa – Lejano Oriente |
281 USD (28 de octubre) / 269 (4 de noviembre, previsión) |
–4,3 %; fuerte descuento en el transporte de retorno |
|
Xeneta Costa Este de EE. UU. – Norte de Europa |
843 USD (28 de octubre) / 859 (4 de noviembre, previsión) |
+1,9 %; bajo pero estable |
|
Xeneta: Costa Oeste de EE. UU. – Lejano Oriente |
762 USD (28 de octubre) / 836 (4 de noviembre, previsión) |
+9,7 %; recuperación del transporte de retorno partiendo de una base baja |
|
Índice compuesto WCI de Drewry |
4.429 USD/40 pies (29 de octubre) |
–3 % semanal; el tráfico transpacífico lastra el índice compuesto |
|
Drewry Shanghái – Los Ángeles |
7.514 USD/40 pies (29 de octubre) |
–6 % semanal; debilitamiento |
|
Drewry Shanghái – Nueva York |
9.631 USD/40 pies (29 de octubre) |
–5 % semanal; tendencia a bajar |
|
Drewry Shanghái – Róterdam |
3.686 USD/40 pies (29 de octubre) |
+1 % respecto a la semana anterior; estabilización |
|
Drewry Shanghái – Génova |
4.151 USD/40 pies (29 de octubre) |
Estable |
|
1.504 USD/40 pies (29 de octubre) |
+46 USD respecto a la semana anterior; alrededor de un 200 % por encima de hace un año
|
Freightos informó el 28 de octubre de que el índice FBX de Asia a la costa este de EE. UU. subió un 9 % hasta los 10 565 USD por FEU, su máximo en 2026, mientras que el de Asia a la costa oeste de EE. UU. se situó en 8 368 USD, el de Asia al norte de Europa en 3 551 USD y el de Asia al Mediterráneo en 4 252 USD.
Estrategias de las navieras
FAK:MSC publicó el 29 de octubre las tarifas FAK para el Lejano Oriente, válidas del 15 al 30 de noviembre, de 4.600 dólares por contenedor de 40 pies con destino al norte de Europa, 5.300 dólares al Mediterráneo occidental y 5.700 dólares al Mediterráneo oriental. Esto supone un aumento de aproximadamente un 24 % respecto a la media de Xeneta para el norte de Europa, que el 28 de octubre era de 3.712 dólares. Drewry duda de que las subidas de noviembre se mantengan, dada la capacidad disponible.
PSS: Maersk aplica 2.000 USD por contenedor de 40 pies desde el Lejano Oriente asiático a Sudáfrica a partir del 9 de noviembre y 1.000 USD por contenedor desde la costa este de Sudamérica a Norteamérica a partir del 5 de noviembre. CMA CGM introdujo un PSS de Asia a África de entre 300 y 900 USD por TEU a partir del 1 de noviembre.
Recargos por combustible y de emergencia: Maersk aumenta su recargo intermodal de emergencia por combustible en EE. UU. y Canadá a partir del 16 de noviembre a 350 dólares por contenedor de importación seco.
Salidas canceladas: El registro de Drewry del 13 de octubre recogía 34 cancelaciones de un total de 713 salidas para las semanas 42 a 46, lo que supone una tasa del 5 %, la mitad de ellas en la ruta de Asia a Europa. Xeneta contabilizó 58 200 TEU cancelados en la ruta del Lejano Oriente a la costa oeste de EE. UU. y 35 500 TEU a la costa este a mediados de octubre.
Control de asignaciones y retrasos: La fiabilidad de los horarios basada en las llegadas de Sea-Intelligence fue del 50,6 % en septiembre, con un retraso medio de 6,65 días en los buques que llegaban tarde, por lo que los retrasos acumulados en origen y la acumulación de envíos en destino siguen siendo habituales.
Segmento de carga fraccionada y de proyectos
El TMI de Toepfer Transport para un buque de carga pesada tipo F de 12 500 dwt subió un 1,49 % hasta los 13 023 USD al día en octubre, la primera cifra por encima de los 13 000 USD desde mayo de 2025, mientras que el TMI-500 para el tonelaje F500 alcanzó los 17 782 USD al día. Toepfer señala un sentimiento positivo impulsado por la demanda de tonelaje MPP apto para proyectos.
Perspectiva de la carga OOG: La carga OOG en contenedores sobre flat racks y contenedores de techo abierto se cotiza a partir de los niveles FAK más sobrecargos, por lo que hereda la volatilidad del mercado spot y es la primera en descartarse cuando los buques están completos. Con esperas de varios días para atracar en Yangshan y llegadas irregulares en el norte de Europa, la disponibilidad de flat racks y las ventanas de transbordo son la verdadera limitación. Para unidades pesadas o con dimensiones críticas, una escala directa de MPP evita el riesgo de transbordo a un costo de flete estable. Bertling estima que el punto de inflexión se ha desplazado hacia la carga a granel para unidades que superan las cargas útiles estándar de los flat racks con destino a Oriente Medio y África, donde los niveles de PSS de los contenedores son más elevados.
Perspectivas regionales: análisis en profundidad
Norteamérica
Tendencia principal del mercado
Las tarifas de Asia a Norteamérica se han estabilizado en máximos históricos. Xeneta considera que el pico posterior a Hormuz ya ha pasado y espera una corrección más que un colapso, con una caída más fuerte en la costa este. La NRF prevé que las importaciones de noviembre bajen un 1 % interanual.
Principales causas de los cuellos de botella
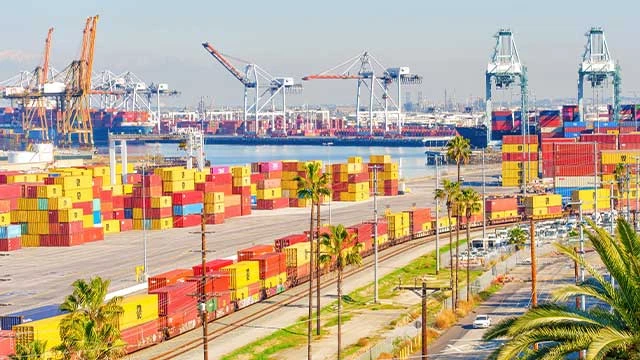
FreightWaves informó el 28 de octubre de que, a fecha de 26 de octubre, 35.688 contenedores de importación estaban a la espera de ser transportados por ferrocarril en Los Ángeles y Long Beach, de los cuales 10.562 llevaban nueve días o más en la terminal. Según datos de la Pacific Merchant Shipping Association, el tiempo medio de permanencia en la terminal para el transporte ferroviario fue de 7,19 días en septiembre, frente a los 6,75 días de agosto. La sección local 26 del sindicato ILWU, que representa a unos 250 vigilantes de las terminales que gestionan aproximadamente el 85 % de la carga de Long Beach y el 33 % de la de Los Ángeles, autorizó una huelga a partir del 1 de noviembre. La Asociación Marítima del Pacífico anunció el 30 de octubre que las negociaciones se prorrogan hasta el 4 de noviembre.
Repercusión en las tarifas de transporte
Las tarifas de puerto a puerto se están moderando, pero los costos de puerta a puerta siguen una tendencia opuesta debido al aumento de los recargos por combustible en el transporte intermodal, al precio del gasóleo por encima de los 6,30 dólares por galón y al riesgo de retrasos por la demora en el transporte ferroviario. Una huelga paralizaría inmediatamente las puertas de acceso y los patios de las terminales afectadas.
Repercusión en las tarifas: Bertling prevé que las tarifas spot transpacíficas tiendan a bajar en noviembre, mientras que los costos terrestres mantendrán elevado el costo final en destino.
Europa
Tendencia principal del mercado
Las tarifas de Asia a Europa han revertido su descenso estival. Peter Sand, de Xeneta, cita un crecimiento de la demanda del 12,2 % en las rutas del Lejano Oriente a Europa durante los primeros siete meses como la razón del aumento de las tarifas, a pesar del restablecimiento de la capacidad en el canal de Suez.
Principales razones de los cuellos de botella
Freightos informó el 28 de octubre de que los buques que llegan antes de lo previsto se están acumulando y ralentizando la recuperación portuaria, ya que los buques que siguen la ruta más corta por el canal de Suez llegan a los centros de distribución del norte de Europa al mismo tiempo que los que aún siguen las rotaciones por el Cabo de Buena Esperanza. La fiabilidad en las llegadas, según Sea-Intelligence, del 50,6 % en septiembre muestra cómo siguen siendo irregulares los patrones de llegada.
Repercusión en las tarifas
llegadas irregulares perturban la planificación de las franjas horarias de las barcazas y el ferrocarril, lo que obliga a transportar la mercancía del interior por carretera con poca antelación y a un costo más elevado, mientras que los buques retrasados reducen el tiempo libre en las terminales más concurridas.
Repercusión en las tarifas: Bertling prevé modestas subidas en las rutas de Asia a Europa a principios de noviembre, con un éxito parcial de las tarifas FAK en el mejor de los casos.
Asia
Tendencia principal del mercado
Los precios de salida de Asia se mantuvieron firmes en todos los corredores. El índice intraasiático de Drewry subió a 1.504 dólares por contenedor de 40 pies el 29 de octubre, y la ruta de Shanghái a Jebel Ali se situó en 8.584 dólares por contenedor de 40 pies.
- Fuerte demanda en la ruta Asia-EE. UU.; demanda más débil en la ruta Asia-Europa.
- Persisten la congestión, el exceso de capacidad y las alteraciones en los horarios.
Principales causas de los cuellos de botella
El tifón Champi azotó la zona el 23 de octubre, lo que provocó restricciones de fondeo en Zhejiang, Fujian y Shanghái. Portuaria informó de esperas para atracar de entre 4 y 7 días en Yangshan, de entre 1 y 2,5 días en Waigaoqiao y de entre 1,5 y 3 días en Ningbo el 23 de octubre, mientras que Drewry señaló que la congestión en Shanghái se había ido aliviando antes de la tormenta.
Repercusión en las tarifas
La congestión absorbe la capacidad efectiva y sostiene las tarifas. En los envíos puerta a puerta, la fiabilidad en la entrega de los contenedores vacíos y en los plazos límite de aceptación en el origen es tan importante como la tarifa, especialmente en el caso de la carga de transbordo.
- Asia-EE. UU.: Fuertes, pero podrían suavizarse.
- Asia-Europa: Posibles descensos de las tarifas.
- Intraasiático: mercado mixto.
- Oriente Medio: Altamente volátil.
Repercusión en las tarifas: Bertling prevé que las tarifas de salida de Asia se mantengan estables en niveles elevados, con el clima y la congestión como riesgos al alza.
La menor demanda, el exceso de capacidad y las interrupciones operativas mantienen la volatilidad del mercado.
Oriente Medio
Tendencia principal del mercado
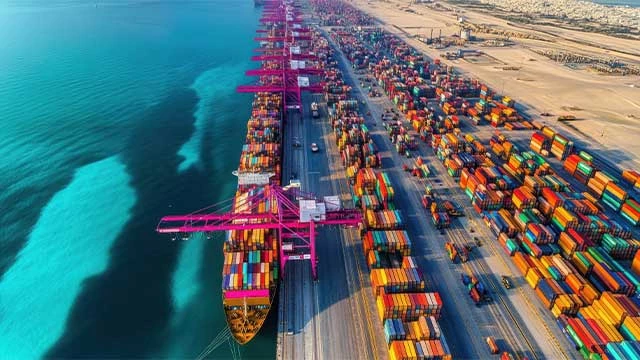
Las tarifas de puerto a puerto con destino al Golfo han superado su punto álgido, pero siguen estando muy por encima de los niveles previos a la guerra. Transport Intelligence informa de que el índice SCFI del Golfo Pérsico y el Mar Rojo se situaba en 4.035 puntos el 8 de octubre, por debajo de su máximo del 24 de septiembre, de 4.180. Los datos de Xeneta citados por Transport Topics el 30 de octubre siguen mostrando que, a fecha de 23 de octubre, las tarifas spot de China a Khor Fakkan eran un 442 % superiores y las de China a Yeda, en el «Linerlytica informa de que Maersk y Hapag-Lloyd reanudaron un servicio regular semanal desde Asia con escala en Khor Fakkan a partir del 17 de octubre, y que MSC amplió un servicio de Asia a la India para incluir Khor Fakkan y Sohar, con una primera escala el 18 de octubre.
Principales causas de los cuellos de botella
Dado que el estrecho de Ormuz está cerrado a la mayor parte del tráfico de contenedores, la mercancía se descarga en Khor Fakkan, Fujairah, Sohar o Yeda y se transporta en camión hasta su destino. Linerlytica califica de grave la congestión en Khor Fakkan y Sohar. Transport Topics informa de que la red de camiones de DP World transporta más de 3.000 contenedores al día para los clientes de la zona franca de Jebel Ali, una fracción de los aproximadamente 40.000 que la terminal gestiona normalmente cada día.
Repercusión en las tarifas
La carga de los costos se ha desplazado del tramo marítimo al tramo terrestre. Yuvraj Narayan, de DP World, declaró a Transport Topics que, en algunos casos, las rutas terrestres son entre cuatro y cinco veces más caras que las marítimas. La congestión aumenta los tiempos de espera, el almacenamiento y las demoras, por lo que las cotizaciones puerta a puerta suben incluso cuando el componente marítimo se alivia.
Repercusión en las tarifas: Bertling prevé que las tarifas de puerto a puerto en el Golfo tiendan a bajar a medida que las navieras aumenten la capacidad hacia Khor Fakkan y Sohar, mientras que los costos de transporte terrestre, manipulación y congestión mantienen los costes de puerta a puerta en niveles de crisis.
Sudáfrica
Tendencia principal del mercado
Las tarifas desde Asia están aumentando a través de recargos más que de las tarifas base, con los nuevos PSS de Maersk y CMA CGM en noviembre.
Principales causas de los atascos
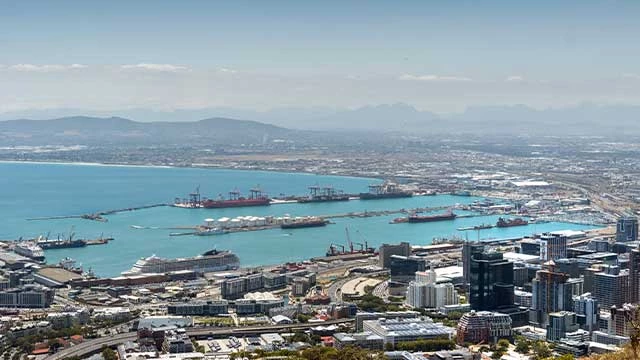
Freight News informó el 20 de octubre, citando el informe RSA Corridor Pulse Report, que la espera media de los buques era de unos 4 días y que las escalas en puerto superaban los 7 días durante siete semanas consecutivas, y que Maersk modificó una rotación del SAECS debido a los retrasos en el muelle 1. Daily Maverick informó el 18 de octubre de que la terminal Durban Gateway, que gestiona casi la mitad del tráfico nacional de contenedores, aún se está recuperando del cambio de sistema informático realizado a mediados de agosto, con retrasos de los buques que alcanzan una media de unas 251 horas en el fondeadero.
Repercusión en las tarifas
Las omisiones desvían la carga hacia Ciudad del Cabo o Ngqura y la trasladan por carretera o ferrocarril, mientras que los largos retrasos en el atraque agotan el tiempo libre y aumentan el riesgo de retención para los envíos de proyectos con plazos fijos de entrega.
Repercusión en las tarifas: Bertling prevé que los costos totales de los envíos de Asia a Sudáfrica aumenten en noviembre debido al PSS y a la congestión.
Sudamérica
Tendencia principal del mercado
Según los datos de Xeneta, con una previsión hasta el 4 de noviembre, las tarifas de Asia a la costa este de Sudamérica se están moderando tras alcanzar niveles elevados, mientras que el retorno desde el norte de Europa se mantiene débil. En dirección norte, el PSS de Maersk hacia Norteamérica indica una capacidad limitada.
Principales razones de los cuellos de botella
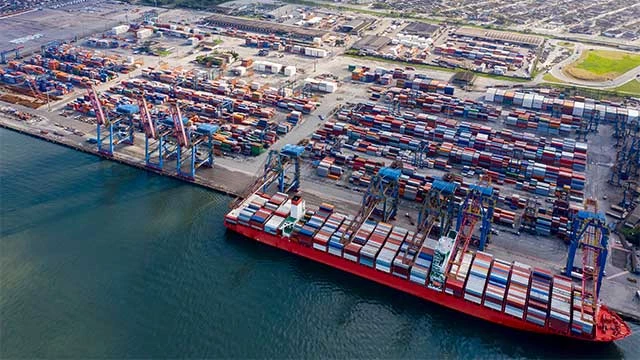
DatamarNews informó el 15 de octubre de que los buques portacontenedores que no aprovechan su ventana de embarque esperan entre dos y tres días, mientras que la ampliación del Tecon Santos 10 sigue estancada.
Repercusión en las tarifas
Santos se encuentra entre 450 y 500 km de las principales zonas de producción, por lo que perder un buque supone un costo de almacenamiento en la terminal en lugar de un transporte de vuelta al interior. Los exportadores deberían planificar las franjas horarias de los camiones en función de la llegada real de los buques.
Repercusión en las tarifas: Bertling prevé que las tarifas de Asia a Sudamérica se suavicen gradualmente, mientras que los costos en dirección norte se mantendrán firmes debido a los recargos.
Perspectivas operativas
El suministro de combustible naval se está reduciendo: ENGINE informó de plazos de entrega de VLSFO de unos 13 días en Singapur a 30 de octubre y recomendó entre 5 y 8 días en Houston.
Precios del combustible (indicativos de Go-Shipping, 27 de octubre de 2026, USD/mt):
- Singapur: VLSFO 969, MGO 1 339
- Róterdam: VLSFO 766, MGO 1 439
- Houston: VLSFO 835, MGO 1 430
- Fujairah: VLSFO 984, MGO 1 744
- Santos: VLSFO 898, MGO 1 703
- Media mundial (Índice Bunker BIX World, 30 de octubre): VLSFO 980,21, MGO 1.590,98
ENGINE valoró el VLSFO de Singapur en 1.002 dólares estadounidenses por tonelada el 30 de octubre, lo que supone un aumento de 28 dólares en un solo día.
Repercusiones en los recargos: el VLSFO al este de Suez cotiza unos 200 USD por encima de Róterdam. Bertling prevé que las revisiones del BAF y los recargos por combustible de emergencia sigan aumentando en los servicios origen en Asia a partir de diciembre, con incrementos más moderados en el Atlántico. El MGO de Fujairah, a 1.744 USD por tonelada, también eleva los costos de los servicios de enlace en el Golfo.
Perspectivas del mercado y recomendaciones estratégicas
Escenario base: Las tarifas spot transpacíficas se moderan gradualmente a lo largo de noviembre a medida que caen los volúmenes; la ruta de Asia a Europa mantiene la mayor parte de sus ganancias de octubre sin que el FAK tenga un éxito total; el combustible se mantiene cerca de los niveles actuales y el estrecho de Ormuz permanece cerrado a la mayor parte del tráfico de contenedores. Esta es la valoración de Bertling, no una previsión basada en fuentes externas.
Escenario al incremento: Un acuerdo sobre Ormuz tras las elecciones de mitad de mandato en EE. UU. reduciría rápidamente los costos de combustible y desbloquearía los puertos del Golfo. Si a ello se suma la reanudación completa de las rutas por el Mar Rojo, esto provocaría una fuerte corrección de cara a la temporada de licitaciones de 2027.
Escenario pesimista: Una escalada tras el 3 de noviembre, un incidente en Bab el-Mandeb que revierta el retorno por el canal de Suez, un paro en la terminal de Long Beach o la expiración de la suspensión de la tasa de la Sección 301 harían subir las tarifas y los recargos de forma repentina.
Recomendaciones estratégicas: Tomar como referencia el coste total en lugar de la tarifa marítima, asegurar la capacidad de transporte terrestre antes que el espacio marítimo en EE. UU. y Sudáfrica, e incorporar mecanismos indexados a los contratos de 2027.
Conclusión clave
La geopolítica es la mayor influencia, pero la congestión, el combustible y las fricciones en el transporte terrestre determinan el costo real del transporte de mercancías este otoño. Los ganadores aprovechan la reanudación del tráfico por el canal de Suez como una oportunidad para fijar precios de cara a 2027, al tiempo que protegen los envíos de este trimestre frente a los riesgos del interior del país y de la mano de obra. Los perdedores toman como referencia las tarifas de puerto a puerto y descubren demasiado tarde cuál es su costo final.
Consejos para los clientes
La reapertura del Mar Rojo ha pasado del anuncio a la realidad, por lo que las licitaciones de 2027 de Asia a Europa no deberían fijar precios basados en la ruta del Cabo durante doce meses. Solicite revisiones trimestrales o la vinculación a índices, y compruebe si los tiempos de tránsito presupuestados ya reflejan las rutas por el canal de Suez.
El estrecho de Ormuz se ha vuelto más peligroso, y la pérdida de un buque alimentador de contenedores demuestra que el riesgo de guerra afecta ahora directamente a la carga en contenedores. Para las entregas en el Golfo, pregunte a los transportistas qué puerto de descarga utilizarán realmente, ya que el cambio de Jebel Ali a Khor Fakkan modifica los trámites aduaneros, el seguro de la carga y los acuerdos con los destinatarios.
La presión sobre los costos también se ha desplazado hacia el interior. En EE. UU., la demora ferroviaria, una posible paralización en Long Beach y el aumento de los recargos por combustible en el transporte intermodal tienen más peso en los presupuestos de noviembre que la tarifa marítima, mientras que los retrasos en Durban hacen que merezca la pena calcular ahora los costos de Ciudad del Cabo o Ngqura. Los transportistas de proyectos con fechas fijas de entrega deben incorporar márgenes de seguridad por tifones en los calendarios de origen asiático y verificar la disponibilidad de contenedores flat rack en el centro de transbordo antes de comprometerse.


Stay informed & Contact us
No incluir esto en el informe
Fuentes principales: Xeneta, datos de Ocean Market Trends (31 de octubre de 2026) y actualizaciones semanales del mercado del transporte marítimo de contenedores (2, 8, 16 y 23 de octubre de 2026); WorldCargoNews, artículo de Xeneta sobre las tarifas en EE. UU. (octubre de 2026); Drewry, World Container Index (29 de octubre de 2026), Intra-Asia Container Index (29 de octubre de 2026) y el rastreador de salidas canceladas a través de SeaandJob (13 de octubre de 2026); Freightos, actualización semanal (28 de octubre de 2026) a través de Container News y (20 de octubre de 2026); Sea-Intelligence, «Global Liner Performance» n.º 182 a través de Container News (29 de octubre de 2026); BIMCO y Clarksons Research a través de WorldCargoNews (14 de octubre de 2026); Al Jazeera (17 de octubre de 2026); Transport Intelligence, «MENA Logistics Monitor» (octubre de 2026); Linerlytica (14 y 29 de octubre de 2026); Transport Topics (30 de octubre de 2026); Container News, recargo de Maersk de Oriente Medio a África Occidental (30 de octubre de 2026); ENGINE, actualizaciones del mercado de combustible (del 28 al 30 de octubre de 2026); Go-Shipping, precios del combustible (27 de octubre de 2026); Bunker Index, BIX World (30 de octubre de 2026); aviso de MSC sobre el recargo FAK a través de DataPortuaria (29 de octubre de 2026); Maersk, avisos de PSS (5 y 27 de octubre de 2026) y recargo por combustible intermodal a través de DataPortuaria (16 de octubre de 2026); CMA CGM, recargos de Asia a África a través de Container News (28 de octubre de 2026); Toepfer Transport, TMI a través de Heavy Lift & Project Forwarding International (12 de octubre de 2026); FreightWaves, atascos ferroviarios en Los Ángeles y Long Beach (28 de octubre de 2026); Freight News, retrasos en Durban (20 de octubre de 2026); Daily Maverick, terminal Durban Gateway (18 de octubre de 2026); DataPortuaria, congestión portuaria por el tifón Champi (23 de octubre de 2026); gCaptain, negociaciones del sindicato ILWU Local 26 (30 de octubre de 2026); NRF, Global Port Tracker (8 de octubre de 2026); EIA, datos semanales sobre el gasóleo a través de IndexBox (27 de octubre de 2026); SAFETY4SEA, propuesta de prórroga de la Sección 301 del USTR (26 de octubre de 2026); DatamarNews (15 de octubre de 2026).
*Notificacion de transparencia: Este artículo ha sido generado con la asistencia de Inteligencia Artificial (IA) para ofrecer información oportuna y relevante sobre la logística global. El contenido ha sido revisado para garantizar su precisión y exhaustividad por el equipo editorial de Bertling Logistics antes de su publicación.